
Frissítés, 2026. október 30.
A videót az október 21-i információk alapján vettem fel, azóta több minden eldőlt. Ami változott:
- A Wekerle Plusz vásárlási és építési hitel október 28-án elindult. A részletszabályokat a 298/2026. (X. 27.) Korm. rendelet tartalmazza.
- Az életkori határ 41 helyett 45 év: a kérelmet a 45. születésnapig lehet beadni.
- Az Otthon Start lezárult. Csak az igényelheti még, akinek az adásvételi szerződése október 31-ig létrejött (építésnél az engedélyezés addig elindult), és a hitelkérelmét november 15-ig beadja. A már megkötött Otthon Start-szerződések változatlanul érvényesek.
- Új korlátok: legalább 10% önerő, lakásnál legfeljebb 100 millió, háznál 150 millió forintos vételár, és legfeljebb 1,5 millió forintos négyzetméterár. Egy ember csak egyszer veheti fel, házaspárok és élettársak csak közösen.
- Az energetikai felújítási program családi házakra 2027 februárjában, társasházakra és panelekre 2027 márciusában indul.
A cikket ehhez igazítottam. Ahol a videóban még mást mondtam, ott a mostani szabály számít.
Miről szól ez a cikk röviden?
A videó, amiből ez a blog készült, az Otthon Start várható megszűnéséről és a helyére tervezett Wekerle Plusz programról szól, a 2026. október 21-én rendelkezésre álló információk alapján. Ami azóta változott, azt a cikk elején foglaltam össze. Végigmegyek azon, hogy a bejelentett feltételek hogyan érinthetik a használt lakásokat, az újépítésű ingatlanokat, a felújítandó lakásokat és a bérleti piacot.
Szó van a 3%-os és 5%-os hitel közötti különbségről, konkrét törlesztőrészlet-példákkal. Előkerül a vagyonadó lehetséges hatása a prémium és luxusingatlanokra, a lakástakarék visszatérése, az energetikai felújítási program, valamint a kollégium- és bérlakásépítés is.
A videó egyik fő üzenete az, hogy ez a változás már nem egy száguldó piacra érkezik. A piac előtte is lassult, az eladási idők nőttek, és több szegmensben már megjelent az árkorrekció. Itt jön a csavar: nem az Otthon Start vége indítja el a kijózanodást, hanem rátesz még egy lapáttal arra, ami már amúgy is elkezdődött.
Ha mélyebben érdekel, miért nem működik már a vágyáras gondolkodás, erről külön is írtam a piac nemet mond a vágyárakra témában. A magyar és a budapesti piac friss változásait pedig az ingatlanpiaci oldalamon követem.
„Akkor most gyorsan el kell adni, vagy inkább várjak?”
Ezt a kérdést most elég sok eladó fejében hallom csörömpölni. És értem is. Ha az Otthon Start lezárul, a Wekerle Plusz pedig szűkebb körnek, más feltételekkel lép a helyére, akkor az ember ösztönösen kapaszkodót keres. Főleg akkor, ha ott van egy lakás, amit el kellene adni, vagy egy másik, amit meg kellene venni.
Csakhogy az ingatlanpiac most nem olyan, mint egy jól nevelt villamos, ami szépen bemondja a következő megállót. Inkább olyan, mint amikor a GPS azt mondja: „újratervezés”, te meg közben egyirányú utcában állsz.
A lényeg szerintem nem az, hogy a Wekerle Plusz önmagában megváltja-e a piacot. Nem fogja. A lényeg az, hogy a vevők finanszírozása szűkül, az eladási idők nőnek, az alkuk keményednek, és az eladónak most már nem elég annyi, hogy „majd csak jön valaki”.
Mit jelent az Otthon Start vége és a Wekerle Plusz az eladóknak és vevőknek?
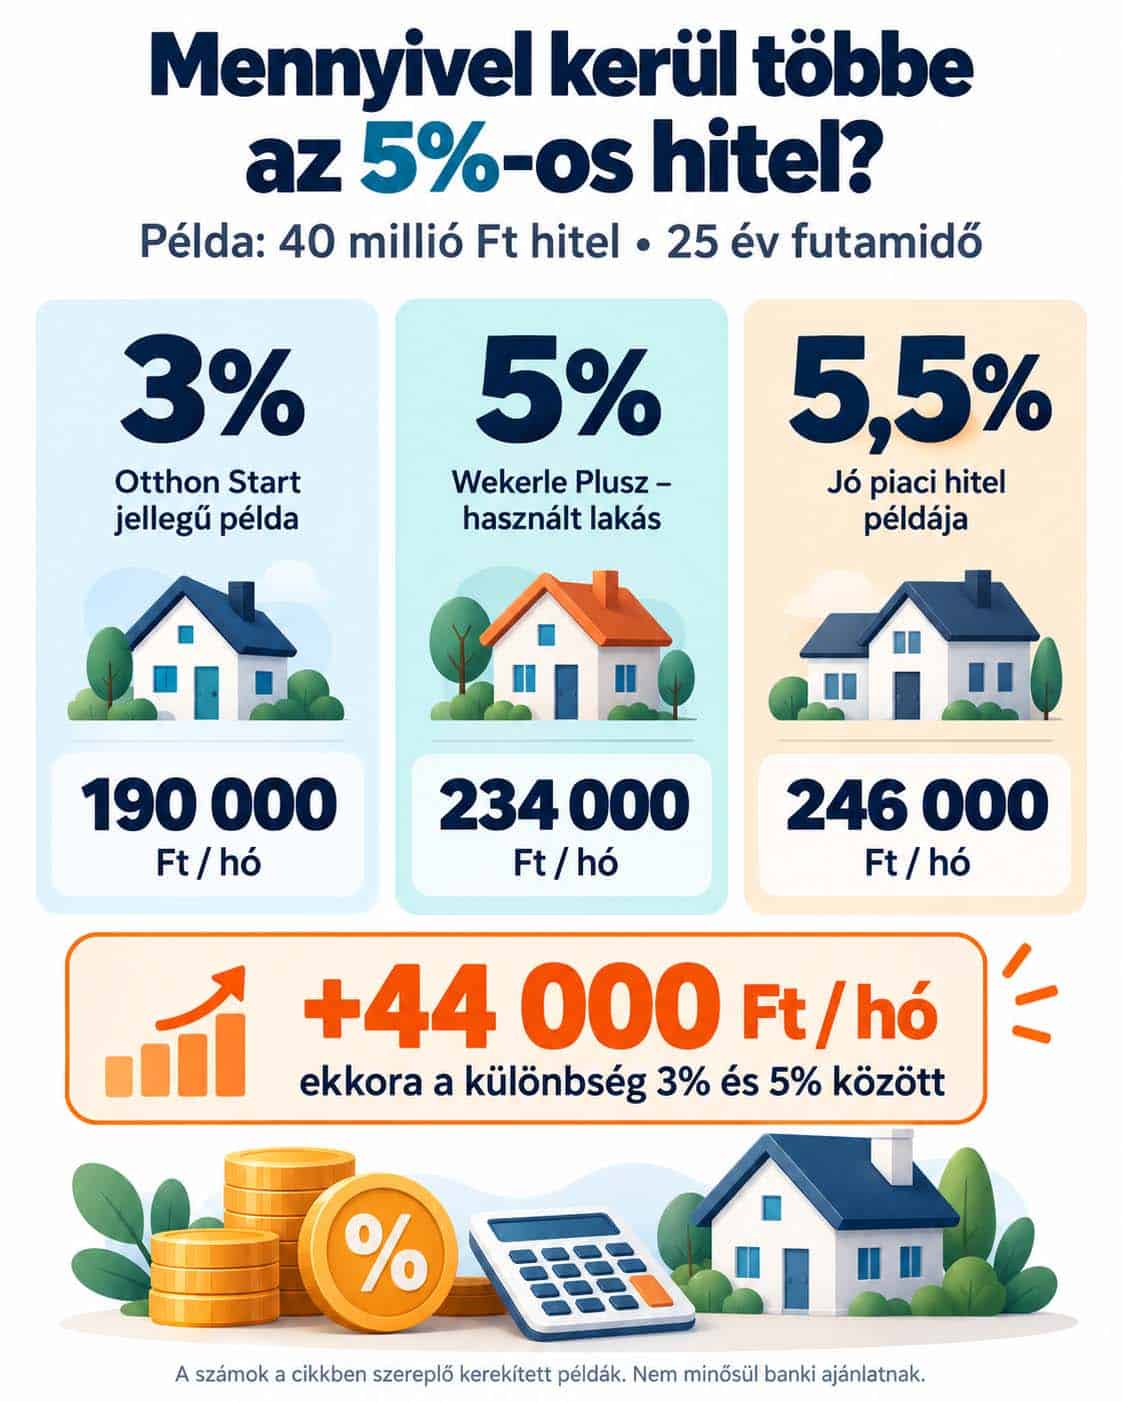
Az Otthon Start lezárása és az október 28-án elindult Wekerle Plusz szűkíti a támogatott vevők körét, főleg a használt lakásoknál. Használt lakásra 3 helyett 5% a támogatott kamat, és csak a 45. születésnapja előtt álló, első lakást vásárló igényelheti, 5 év kötelező bentlakással. Egy 40 millió forintos, 25 éves hitelnél az 5%-os kamat havi nagyjából 44 ezer forinttal magasabb törlesztőt jelent, mint a 3%-os.
Eladóként ez azt jelenti, hogy kevesebb vevő tud ugyanakkora ajánlatot adni, ezért az árazásnál és az értékesítési stratégiánál kevesebb a hibalehetőség. Vevőként viszont több idő, több alkulehetőség és kevesebb kapkodás jöhet.
A Wekerle Plusz nem automatikus áremelő csodaszer. Használt lakásoknál inkább a kereslet egy részének visszahűtését hozhatja, miközben az újépítésűek és az energetikai felújításra alkalmas ingatlanok külön pályán mozoghatnak.
A legnagyobb félreértés: a Wekerle Plusz nem Otthon Start más néven
Sokan úgy beszélnek a Wekerle Pluszról, mintha az Otthon Start csak új matricát kapna a szélvédőre. Hát nem egészen.
A rendelet szerint új lakásnál legfeljebb 3%, használt lakásnál legfeljebb 5% a kamat. Emellett van életkori határ, 5 év kötelező bentlakás, és a lakás ez idő alatt nem adható bérbe. A befektetői használat, a kiadásra vásárlás és a „majd valahogy családon belül megoldjuk” típusú mozgástér ezzel jóval kisebb lett.
És itt nem az a kérdés, hogy papíron van-e még támogatás. Hanem az, hogy a valós vevőid közül hányan tudják majd tényleg használni.
Használt lakásnál az 5%-os kamat szerintem már nagyon közel van egy jobb piaci hitelhez. Ha valaki jó adós, jó jövedelemmel, jó banki ajánlattal, akkor lehet, hogy a Wekerle Plusz használt lakásos része nem lesz akkora ajándék, mint amekkorának elsőre hangzik.
A lakás szép lehet. A kérdés az, hogy a vevő finanszírozása is szép-e.
Kik szerepelnek a videóban?
A videóban Mlinárik Márton beszél. Márton budapesti ingatlanspecialista, a Yhome alapítója, 2008 óta dolgozik az ingatlanpiacon Budapesten és az agglomerációban.
A témát gyakorlati eladói és vevői oldalról járja körbe: mit jelent a támogatott hitel szűkülése az árazásban, az alkuban, az eladási időben és a finanszírozási kockázatokban. Vendég ebben az adásban nem szerepel.
Mikor működhet a Wekerle Plusz, és mikor nem?
A Wekerle Plusz akkor segíthet érdemben, ha a vevő belefér a feltételekbe, az ingatlan is megfelel, és a támogatott konstrukció tényleg jobb neki, mint amit a piacon kapna. Újépítésű lakásoknál a 3%-os hitel fennmaradása miatt továbbra is lehet érdemi vonzereje a programnak.
Használt lakásoknál már árnyaltabb a történet. Ha a támogatott kamat 5%, miközben jó adósoknak a videóban említett példában 5,5% körüli piaci ajánlat is elérhető lehet, akkor nem akkora a különbség, hogy attól minden vevő pezsgőt bontson.
Eladóként ott működhet jól a helyzet, ahol az ingatlan:
- piacképes állapotban van,
- jól árazott,
- finanszírozható,
- nem akasztja meg a bankot,
- és egyértelmű, milyen vevői körnek szól.
Ott viszont nem fog működni, ahol az eladó azt gondolja: „ha eddig 100 milliót szerettem volna, most legyen 105, mert jön valami támogatás”. Ez most nem az a buli. A lufit nem úgy kell kezelni, hogy még egy kis levegőt fújunk bele, hátha elegánsabb lesz.
Ha eladás előtt vagy, az első kör nem a hirdetési portál feltöltése. Hanem az, hogy tisztázod, valójában mennyit ér az ingatlanod a mostani vevői pénztárcák mellett. Ebben segíthet az is, ha átnézed, mitől függ egy ingatlan ára, mert most a piac kevésbé bocsátja meg a hasraütést.
Konkrét számok: ennyit jelenthet a 3% és az 5% közötti különbség
A videóban egy egyszerű példával számoltam: 40 millió forint hitel, 25 éves futamidő. A cél nem az volt, hogy banki ajánlatot adjak, hanem hogy látszódjon, hol csapódik le a kamatváltozás a vevő pénztárcájában.
| Példa a videóból | Hitelösszeg | Futamidő | Kamat | Havi törlesztő a videóban |
|---|---|---|---|---|
| Otthon Start jellegű példa | 40 millió Ft | 25 év | 3% | kb. 190 000 Ft |
| Wekerle Plusz használt lakásos példa | 40 millió Ft | 25 év | 5% | kb. 234 000 Ft |
| Jó piaci hitel példája | 40 millió Ft | 25 év | 5,5% | kb. 246 000 Ft |
A 3%-ról 5%-ra ugrás ebben a példában havi körülbelül 44 000 forint különbség. Ez nem aprópénz. Főleg nem annál a vevőnél, aki már eddig is úgy rakta össze az önerőt, mint egy kirakóst, amiből két darab mindig hiányzik.
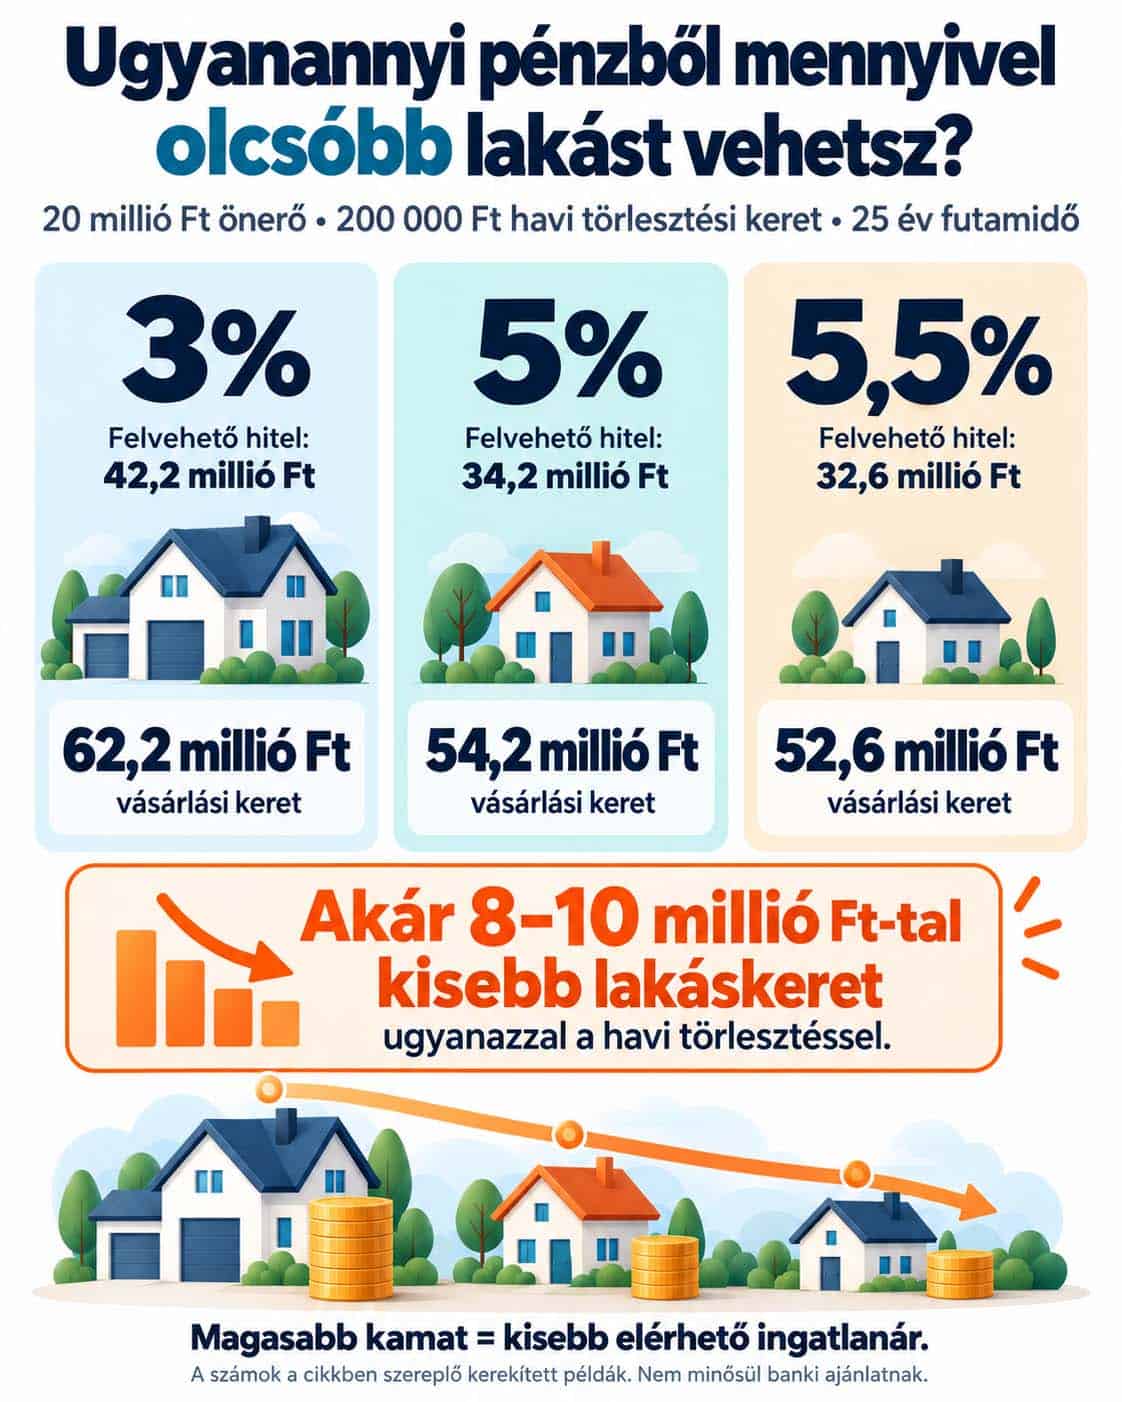
A másik számolás még beszédesebb. Tegyük fel, hogy a vevőnek van 20 millió forint önerője, és havi 200 000 forintot tud törlesztőre szánni, 25 éves futamidővel:
| Havi törlesztési keret | Kamat | Felvehető hitel | Vásárlási keret 20 millió önerővel |
|---|---|---|---|
| 200 000 Ft | 3% | kb. 42,2 millió Ft | kb. 62,2 millió Ft |
| 200 000 Ft | 5% | kb. 34,2 millió Ft | kb. 54,2 millió Ft |
| 200 000 Ft | 5,5% | kb. 32,6 millió Ft | kb. 52,6 millió Ft |
Ugyanabból a havi keretből 3% helyett 5%-kal nagyjából 8 millió forinttal olcsóbb lakást tud megvenni a vevő, 5,5%-kal már közel 10 millióval.
Na, ezt érzi meg az eladó a végén. Nem úgy, hogy a vevő majd szépen levezeti neki Excelben. Hanem úgy, hogy 100 milliós elképzelésre jön egy 90 milliós ajánlat, és a vevő nem gonosz, csak ennyit bír el a finanszírozása.
Ha lakáshiteles vásárlás előtt állsz, érdemes átnézni a lakáshitel buktatóit, mert a bank ilyenkor nem viccel. Egy rosszul előkészített ügyletnél nem az a legnagyobb baj, hogy lassú. Hanem hogy a végén nemet mond.
Mi lesz a készpénzes vevőkkel?
Sokan ilyenkor azt mondják: „Jó, de majd jön egy készpénzes vevő.”
Jöhet. Csak ne erre építsd az egész stratégiádat.
A videóban mutattam egy ábrát: az Otthon Start bevezetése óta országosan a vevők 65%-a, Budapesten 75%-a hitelből vásárolt. Ha a vevőid nagy része hiteles, akkor a hitelkamat változása nem elméleti kérdés. Ott ül veled szemben az ajánlatban.
A készpénzes vevő pedig nem attól lesz kedvesebb, hogy nincs bank a háta mögött. Sőt. Ő pontosan tudja, hogy gyorsabb, egyszerűbb, kisebb kockázatú vevő. Ezért gyakran keményebben alkuszik. Nem azért, mert rossz ember, hanem mert van nála egy erős lap.
Ha készpénzes vevő jön, örülünk. Csak ne essünk hasra előtte az első ajtócsengésnél.
Felújítandó ingatlanok: jön a támogatás, de nem mindent visz el a varázsszőnyeg
A Wekerle Plusz egyik érdekes része az energetikai felújítási program. Családi házakra 2027 februárjában, társasházakra és panelekre márciusban indul. A családi házas részben legfeljebb 15 millió forint, 3%-os fix kamatú hitel vehető fel, és ennek 30 vagy 50%-a, legfeljebb 7,5 millió forint vissza nem térítendő támogatás lehet, az épület felújítás előtti energetikai besorolásától függően. Feltétel, hogy a felújítás legalább 30%-os energiamegtakarítást hozzon, és a már jó, A–C besorolású épületekre nem jár vissza nem térítendő rész.
Ez jól hangzik. És tényleg lehet pozitív hatása a felújítandó ingatlanokra.
De ettől még nem lesz minden lepukkant lakásból aranytojást tojó tyúk. A videóban elhangzott keresleti arányok szerint a felújítandó ingatlant keresők aránya régiónként nagyjából 8,9% és 11,7% között mozgott. Vagyis a vevők többsége továbbra sem arra vágyik, hogy beköltözés helyett hónapokig szakembereket hajkurásszon, árajánlatokat böngésszen, és azon vitatkozzon, miért nem jött meg a burkolat.
A támogatás emelheti a felújítandó ingatlanok iránti keresletet. De ha eladóként ebből azt a következtetést vonod le, hogy „akkor holnaptól ráteszek 15 milliót”, az szerintem meredek lesz. A pénz egy része könnyen a kivitelezési költségekben landolhat, nem feltétlenül nálad.
Aki felújítandó lakást ad el, annak most különösen pontosan kell megmutatnia, mi a lehetőség az ingatlanban. Nem elég annyi, hogy „fantáziát lát benne”. A vevő fantáziája általában addig tart, amíg meg nem látja az első reális kivitelezői árat.
Ha ezen gondolkodsz, olvasd el a lakásfelújítás eladás előtt témát is. Ott sem az a kérdés, hogy lehet-e rákölteni. Hanem hogy visszajön-e.
A leggyakoribb hibák eladóként és vevőként
Az első hiba eladóként az, hogy valaki a régi piaci sebességből indul ki. Régen elég volt kitenni egy hirdetést, ráírni egy bátor árat, aztán várni, hogy a piac utolérje. Most viszont ha túl magasra lövöd az árat, könnyen nem a piac jön utánad, hanem te mész lefelé utána.
A második hiba, hogy az eladó nem számol a vevő finanszírozásával. Lehet, hogy neked 100 millió lenne kényelmes. De ha a vevőid zöme 90-ig jut el, akkor a 100 millió nem ár, hanem kívánságlista.
A harmadik hiba a várakozás költségének lenézése. Ha három hónapig csak nézed a hirdetést, nem történik semmi, de te tartod az árat, az nem stratégia. Az inkább olyan, mintha a hűtő előtt állnál, és attól várnád, hogy főzzön vacsorát.
A negyedik hiba vevőként a kapkodás. Az Otthon Start-os határidőhajsza véget ért, úgyhogy nem kell az első lakásra ráugrani. Most több helyzetben lehet alkudni, lehet nézelődni, lehet banki előminősítéssel okosabban tárgyalni.
Az ötödik hiba, hogy a felek nem nézik meg időben, bankképes-e az ügylet. A lakás lehet jó, a vevő lehet lelkes, az eladó lehet boldog, aztán a bank szépen ránéz valamire, és azt mondja: köszönöm, nem. Erről külön írtam a banki elutasítás miatti vevővesztés kapcsán.
Mit mondanak erről a YouTube-nézők?
@peterhorvath3993: Aki valóban eladni akar és OSP kompatibilis lakása van az lehet, hogy nagyobb alkuba is belemegy decemberig. Ha 3 % mellett valaki nehezen ad el idén évvégéig az vajon majd jövőre 5 %-al könnyebben megteszi ? 5 %-ra nem biztos, hogy mindenki felvesz már 50 milliót.
Pont ez a lényeg. Ha 3%-os környezetben sem mozdult meg a lakás, akkor az 5%-os használt lakásos konstrukciótól nem várnék varázslatot. Ilyenkor nem az a kérdés, hogy „mennyi lenne jó”, hanem az, hogy van-e valós vevői kör ezen az áron.
@attilaszalay4930: Köszi a korrekt helyzetjelentést. Én személy szerint arra lennék kíváncsi, hogyan lehet majd a visszatérő lakástakarékot lakáshitellel kombinálni, mert csak lenne értelme lehajolni azért a kis állami támogatásért. Tegyük fel van egy kiemelkedően jó fizetéssel rendelkező vevő, egyszerre hitelt vesz fel meg köt egy lakástakarékot, amit aztán 10 év múlva hiteltörlesztésre használ fel… Vagy akár a bankok tesznek le eléd kombinált ajánlatot hitelfelvételnél egyszerre…
Ez valószínűleg izgalmas rész lesz, ha megérkeznek a pontos feltételek. A lakástakarék önmagában nem fogja holnap felrobbantani a piacot, de önerő-képzésre vagy későbbi előtörlesztésre lehet értelme. A banki ajánlatoknál viszont majd a konkrét matek dönt, nem a brosúra mosolygós családja.
@potatofrench3095: Kiváló, köszönöm! Én egy dologban várok viszont növekedést: a bérleti díjakban. Tévedek vajon? Minden lehet persze, de én azt gondolom, hogy a magas kamatok magukkal hozzák majd a bérleti díj emelkedést is. De nagyon érdekelne, hogy erről mit gondoltok!
A logika érthető: ha kevesebben tudnak vásárolni, többen maradhatnak a bérleti piacon. De a bérleti díj sem tud a végtelenségig elszakadni a fizetőképességtől. A bérlő nem Excel-cella, hanem ember, akinek hónap végén ki is kell fizetnie azt az összeget.
@bolhabacsi007: Mondjuk szerintem azért keresnek kevesen felújítandót. mert nevetségesen drágák. Most rákerestem a környékemen 67 millióért egy erősen felújítandó panel. Nem messze tőle 87 millió egy új építésű.
Na, ez a felújítandó piac egyik nagy baja. Papíron olcsóbb, a valóságban meg ha hozzászámolod a felújítást, az időt, az idegrendszert és a kockázatot, már nem biztos, hogy akkora üzlet. A felújítandó ingatlan akkor érdekes, ha a beszálló árban tényleg benne van a munka és a kockázat ára is.
Gyakori kérdések – Otthon Start vége és Wekerle Plusz
Gyakorlatilag már csak a lezárás van hátra. A rendelet szerint az kérhet még Otthon Startot, akinek az adásvételi szerződése 2026. október 31-ig létrejött (építésnél az engedélyezés addig elindult, vagy a bejelentés megtörtént), és a hitelkérelmét november 15-ig beadja. A már megkötött Otthon Start-szerződések változatlan feltételekkel maradnak érvényben. Ha ebben a helyzetben vagy, ne várj az utolsó napig a kérelemmel.
Én ettől nem várnék általános használtlakás-áremelkedést. Ha a használt lakásra 5%-os kamat jön, miközben a vevők egy része már eddig is ki volt feszítve, akkor inkább a finanszírozási keret szűkülése lehet erősebb hatás. Egyes ingatlanoknál lehet jobb kereslet, de a piac egészére nem húznám rá automatikusan.
Ha az ingatlanod belefér a korlátokba (lakásnál 100 millió forint és 1,5 millió forint/m²), a Wekerle Plusszal vásárlók is a vevőid lehetnek, csak használt lakásnál 5%-kal számolnak, vagyis kisebb a keretük. Ha a korlátok fölött vagy, ők eleve kiesnek. Várni akkor van értelme, ha nem sürget semmi, és bírod a hosszabb eladási időt. A túlárazás viszont most sem stratégia: rossz áron egy hónap alatt is el lehet égetni a friss hirdetés lendületét.
Az Otthon Start-os ablak gyakorlatilag bezárult, így most az a kérdés, hogy Wekerle Plusszal, piaci hitellel vagy készpénzzel vásárolsz. A lassuló piac több alkulehetőséget adhat, és nem kell kapkodnod. A döntést ne a címek alapján hozd meg, hanem a saját pénzed, banki előminősítésed és élethelyzeted alapján.
Megérheti, de csak jó matekkal, és a program csak 2027-ben indul: családi házakra februárban, társasházakra márciusban. A támogatás nem tünteti el a kivitelezési kockázatot, a szakemberhiányt, az áremelkedő anyagköltségeket és az időveszteséget. Felújítandó ingatlannál a vételárnak tükröznie kell a munkát, különben könnyen drága hobbi lesz belőle.
A piac most nem bünteti a józan döntést
Az elmúlt években sokan megszokták, hogy az ingatlanpiac mindent megbocsát. Túl magas ár? Majd utoléri a piac. Gyenge fotók? Úgyis jön vevő. Banki kérdések? Majd megoldjuk. Felújítandó állapot? Hát „fantázia van benne”.
Most ez a korszak recseg.
És ez nem feltétlenül baj. A jó ingatlan, jó áron, jó előkészítéssel továbbra is eladható. Csak már nem mindegy, hogyan. Eladóként most az nyer, aki nem megsértődik a piacra, hanem figyeli. Érdeklődők száma, ajánlatok minősége, visszajelzések, banki akadályok, alkuk. Ezek nem kellemetlen zajok, hanem műszerfal-visszajelzések.
Vevőként pedig az nyer, aki nem csak azt nézi, mennyi az ár, hanem azt is, mit bír el a finanszírozása, mennyire alkuképes az eladó, és milyen kockázat van az ingatlan mögött.
Ez nem bizalmatlanság. Ez józan ész.
Nézd meg a teljes videót
A teljes elemzésben részletesebben is végigmegyek az Otthon Start kifutásán, a Wekerle Plusz várható feltételein, a törlesztőrészlet-példákon, a felújítási programon és a bérlakásépítés lehetséges hatásain.
A videó az október 21-i állapotot mutatja. Ami azóta változott, azt a cikk elején találod.
Ingyenes telefonos tanácsadás eladóknak
Ha eladnál, most nem az a kérdés, hogy „mennyi lenne jó”. Hanem az, hogy milyen áron, milyen stratégiával és milyen vevői körnek lehet tényleg eladni az ingatlanodat, most, hogy a Wekerle Plusz átrendezte a vevőket.
Ha Budapesten vagy a közvetlen környékén van az ingatlanod, beszéljük át telefonon. Átnézzük az árat, az időzítést, és azt, hogyan éred el azokat, akik most is vásárolnak. A beszélgetés nem kötelez megbízásra.
Jelentkezz itt: ingyenes eladói tanácsadás a Wekerle Plusz után
Nem fogok varázsgömböt elővenni. De azt meg tudjuk nézni, hogy a te ingatlanodnál hol van a reális mozgástér, és mit érdemes csinálni, mielőtt a piac mondja meg helyetted.
Források és háttéradatok
A cikkben hivatkozott adatok és piaci összefüggések értelmezéséhez ezeket a forrásokat használtuk:
- Duna House – 2026. szeptemberi lakáspiaci becslések – szeptemberi tranzakciószám és havi, éves változás
- ingatlan.com – Szeptember meghozta a lakáseladási kedvet – kínálat és telefonos érdeklődések
- Magyarország Kormánya – A lakhatás támogatása – a Wekerle+ bejelentett tervei és céljai
- MNB – Lakáspiaci jelentések – lakáspiaci és pénzügyi összefüggések háttéranyaga
Jogi és pénzügyi nyilatkozat
A cikk tájékoztató jellegű, nem minősül jogi, adó-, pénzügyi vagy befektetési tanácsadásnak. Egyedi döntés előtt ellenőrizd az aktuális jogszabályokat, és kérj személyre szabott segítséget ügyvédtől, adószakértőtől vagy más illetékes szakembertől.
A szerzőről
Mlinárik Márton – ingatlanközvetítő, befektetési tanácsadó és a mlinarikmarton.hu alapítója. Több száz lakáseladás után pontosan tudja, mit keresnek a vevők – és hogyan érdemes hitelben, időzítésben, stratégiában gondolkodni. Ismerd meg őt itt →


Mit csinálnék a helyedben?
Eladóként először nem hirdetést írnék, hanem célt. Mikorra kell eladnod? Mennyi pénzre van szükséged? Veszel utána másik ingatlant? Ha igen, ott mennyit tudsz alkudni? Mert ha eladásnál engedsz, de vásárlásnál is alkudsz, akkor nem biztos, hogy a történet vége rosszabb lesz.
Utána megnézném, milyen vevőnek szól az ingatlanod. Hitelből vásárol? Készpénzes? Első lakást keres? Befektető? Felújítana? Beköltözne? Mert nem ugyanazt kell mutatni mindenkinek. És megnézném, belefér-e a Wekerle Plusz korlátaiba: lakásnál 100 millió forintos vételár és 1,5 millió forintos négyzetméterár. Ha ezek fölött vagy, a támogatott vevők eleve kiesnek, és ezzel az árazásnál számolni kell.
Aztán megcsinálnám az árazást józanul. Nem a szomszéd hirdetési ára alapján, hanem piaci visszajelzés, összehasonlítható kínálat, állapot, lokáció és finanszírozhatóság alapján. Ha ehhez kapaszkodó kell, az ingatlan eladás 2026-ban cikkben részletesen írtam arról, miért lett vége a „majd megjön a vevő” korszaknak.
Utána előkészíteném az ingatlant. Fotó, rend, állapot, dokumentumok, alaprajz, banki szempontból problémás pontok. Ha a lakás jó, mutassuk meg jól. Ha nem jó, akkor ne sminkkel próbáljuk eltakarni a repedést, hanem árazzuk be a valóságot. A teljes sorrendet az ingatlaneladás menetéről szóló útmutatómban lépésről lépésre leírtam.
Vevőként az első dolgom a banki előminősítés lenne. Nem akkor, amikor már beleszerettél a nappaliba, hanem előtte. Tudnod kell, mennyi pénzed van valójában, nem csak azt, hogy mennyit szeretnél.
Ha Wekerle Plusszal vásárolnál, először azt nézném meg, hogy beleférsz-e: a 45. születésnapod előtt be tudod-e adni a kérelmet, és a kinézett lakás belefér-e a 100 milliós vételárba meg az 1,5 milliós négyzetméterárba. Utána nézz, számolj, alkudj, kérdezz. És ha Budapesten vagy az agglomerációban vásárolnál, a lakáskeresés kiszervezése is lehet opció, ha nincs időd, idegrendszered vagy helyismereted végigjárni mindent.